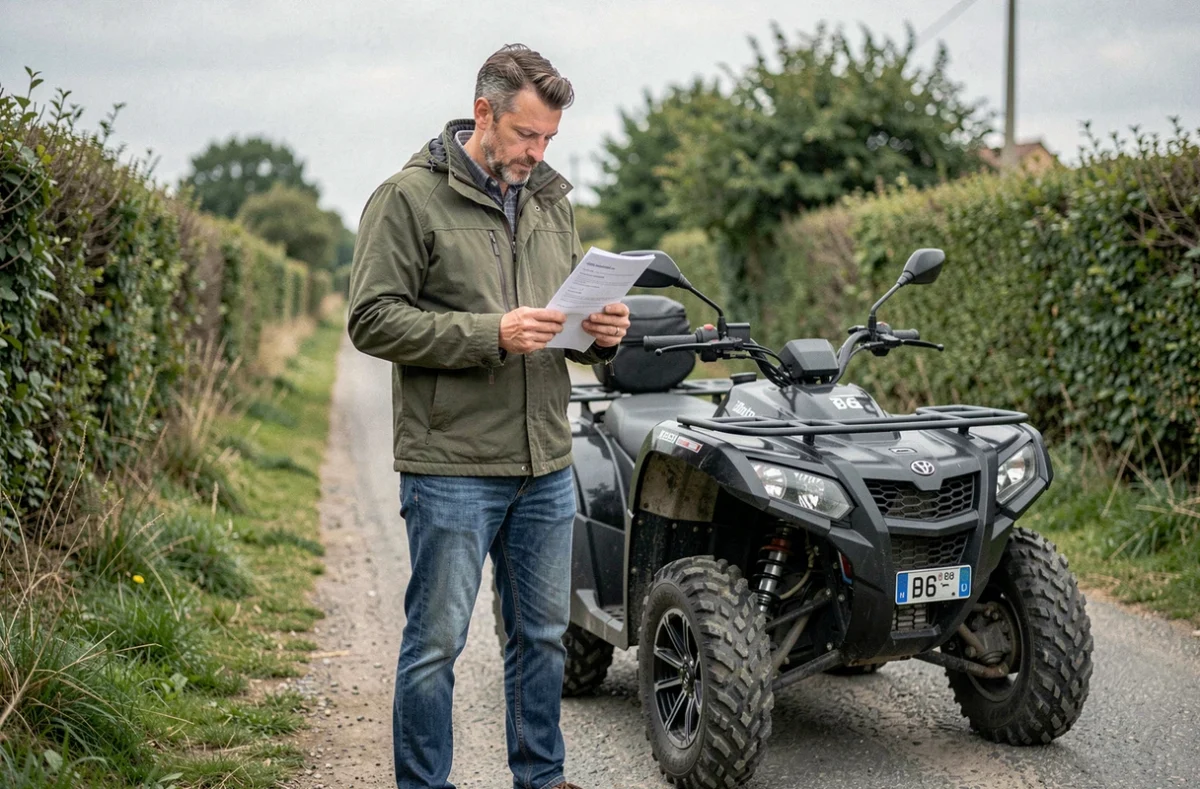
Un quad homologué route est un quadricycle à moteur qui remplit les conditions techniques permettant sa circulation sur la voie publique : immatriculation, éclairage, clignotants, rétroviseurs, freins conformes. En France, tout quad homologué doit être assuré, même s’il ne roule qu’occasionnellement. L’obligation d’assurance couvre la responsabilité civile du conducteur, c’est-à-dire les dommages causés à autrui. Rouler sans contrat expose à une amende forfaitaire et à l’immobilisation du véhicule.
Catégorie administrative du quad et permis requis
Avant de souscrire une assurance, la première étape consiste à identifier la catégorie administrative de votre quad. Cette information figure sur la carte grise, rubrique J3. Deux mentions existent : QLEM pour un quadricycle léger à moteur, QLOM pour un quadricycle lourd.
Un quad léger (QLEM) est limité à 45 km/h et à une cylindrée de 50 cm³ (ou équivalent pour un moteur électrique). Il se conduit dès 14 ans avec le permis AM. Un quad lourd (QLOM) peut atteindre une puissance maximale de 15 kW (soit environ 20 chevaux) et un poids à vide plafonné à 450 kg. Sa conduite nécessite le permis B, accessible à partir de 18 ans.
Le permis dépend de la catégorie administrative, pas de la cylindrée seule. Un quad de 400 cm³ classé QLOM exige le permis B, tandis qu’un modèle bridé à 50 cm³ classé QLEM relève du permis AM. L’assureur vérifie cette cohérence : déclarer un permis inadapté peut entraîner la nullité du contrat en cas de sinistre.
Conformité du quad et déclaration exacte du risque
L’homologation obtenue à l’achat n’est pas un acquis définitif. Toute modification du véhicule après sa mise en circulation peut remettre en cause la conformité déclarée auprès de l’assureur.
Modifications qui compromettent la couverture
Un débridage moteur, le remplacement de l’échappement par un modèle non homologué, un changement de puissance ou une transformation de l’éclairage modifient les caractéristiques techniques du quad. Si le véhicule assuré ne correspond plus au risque déclaré lors de la souscription, l’assureur peut réduire l’indemnisation, voire refuser toute prise en charge.
Déclarer le risque exact au moment de la souscription protège contre un refus d’indemnisation. En pratique, signalez chaque transformation à votre assureur avant de reprendre la route. Certains contrats prévoient une exclusion explicite pour les véhicules modifiés sans réception complémentaire.
Contrôle technique depuis avril 2024
Depuis le 15 avril 2024, les véhicules de catégorie L, qui incluent les quadricycles à moteur, sont progressivement soumis au contrôle technique. Le calendrier d’application dépend de la date de première mise en circulation inscrite sur la carte grise. Ce contrôle ne remplace pas l’assurance, mais un quad recalé au contrôle technique peut poser un problème de conformité vis-à-vis du contrat.
Garanties d’assurance quad : du minimum légal aux options utiles
Le choix du contrat repose sur trois niveaux de couverture. Chacun répond à un usage et à un budget différents.
Responsabilité civile (assurance au tiers)
C’est le minimum obligatoire. La garantie responsabilité civile couvre les dommages matériels et corporels que vous causez à un tiers lors d’un accident. Elle ne prend en charge ni vos propres blessures, ni les dégâts sur votre quad. Cette formule convient à un véhicule ancien dont la valeur de remplacement est faible.
Formule intermédiaire
Elle ajoute généralement le vol, l’incendie et les catastrophes naturelles. Pour un quad stationné en extérieur ou dans un garage peu sécurisé, la garantie vol représente un complément pertinent. Les quads sont des cibles fréquentes de vol en raison de leur facilité de transport sur remorque.
Formule tous risques
Elle couvre en plus les dommages à votre propre véhicule, y compris en cas d’accident responsable. Cette option se justifie pour un quad récent ou de valeur élevée. Le coût de la prime augmente sensiblement, mais la franchise reste négociable selon les assureurs.
Trois options méritent une attention particulière lors de la souscription :
- La garantie du conducteur, qui prend en charge vos propres blessures corporelles en cas d’accident responsable, souvent absente de la formule au tiers.
- La garantie des accessoires et équipements (treuil, protections, top-case), parfois plafonnée ou exclue du contrat de base.
- L’assistance panne et remorquage, utile si vous utilisez le quad sur des trajets réguliers ou en zone isolée.
Critères qui influencent le prix de l’assurance quad
Le tarif d’un contrat varie selon plusieurs paramètres que l’assureur croise pour calculer la prime. Comprendre ces critères permet de comparer les devis avec plus de précision.
Le profil du conducteur pèse lourd : âge, ancienneté du permis, historique de sinistres et coefficient bonus-malus. Un conducteur jeune ou sans antécédent d’assurance quad paiera une surprime. À l’inverse, un bonus accumulé sur un contrat auto ou moto peut être valorisé par certains assureurs.
Les caractéristiques du véhicule interviennent ensuite : catégorie (QLEM ou QLOM), cylindrée, puissance, valeur à neuf ou valeur de remplacement. Un quad lourd de forte cylindrée coûte plus cher à assurer qu’un modèle léger de 50 cm³.
L’usage déclaré modifie aussi le tarif. Un quad utilisé quotidiennement pour des trajets domicile-travail présente un risque statistique supérieur à un usage récréatif occasionnel. La zone géographique (urbaine, rurale, zone à risque de vol) et le mode de stationnement (garage fermé, extérieur) complètent le calcul.
Comparer au moins trois devis auprès d’assureurs différents reste la méthode la plus fiable pour identifier l’écart de tarif sur des garanties équivalentes. Les formules ne sont pas standardisées : une garantie vol chez un assureur peut inclure une franchise très différente d’un concurrent.
Documents à fournir pour souscrire une assurance quad homologué
La souscription nécessite un dossier complet. Un document manquant retarde la mise en place du contrat, et donc la couverture effective.
- La carte grise du quad (certificat d’immatriculation), qui atteste de l’homologation et de la catégorie du véhicule.
- Le permis de conduire correspondant à la catégorie du quad (AM pour un QLEM, B pour un QLOM).
- Le relevé d’information, qui retrace votre historique d’assurance sur les 24 ou 36 derniers mois, avec votre coefficient bonus-malus.
- Une pièce d’identité en cours de validité (carte d’identité ou passeport).
Pour un quad d’occasion, l’assureur peut demander le certificat de cession et, selon la date de mise en circulation, le justificatif de contrôle technique valide. Préparer l’ensemble de ces pièces avant la demande de devis accélère la comparaison entre assureurs.
Pièges fréquents lors de l’assurance d’un quad
Certaines erreurs reviennent régulièrement et peuvent avoir des conséquences financières lourdes en cas de sinistre.
Sous-déclaration de l’usage
Déclarer un usage loisir alors que le quad sert à des trajets quotidiens constitue une fausse déclaration. L’assureur peut invoquer la règle proportionnelle de prime et réduire l’indemnisation au prorata de la cotisation qui aurait dû être payée.
Oubli de la garantie conducteur
La responsabilité civile obligatoire ne couvre que les tiers. Sans garantie conducteur, vos propres frais médicaux après un accident responsable restent entièrement à votre charge. Sur un véhicule ouvert comme le quad, le risque de blessures corporelles est plus élevé que sur une voiture.
Confusion entre quad homologué et non homologué
Un quad non homologué (destiné uniquement au tout-terrain sur terrain privé) n’a pas de carte grise. Il doit pourtant être assuré au minimum en responsabilité civile, même sans immatriculation. L’assureur identifie alors le véhicule par son numéro de série. Confondre les deux catégories au moment de la souscription fausse le contrat.
La mise en circulation d’un quad homologué suppose donc une assurance adaptée à sa catégorie, un permis valide et un véhicule conforme à ses caractéristiques d’origine. Le formulaire ci-dessous permet d’obtenir un devis personnalisé : renseignez vos informations pour être rappelé par un professionnel qui adaptera les garanties à votre situation.